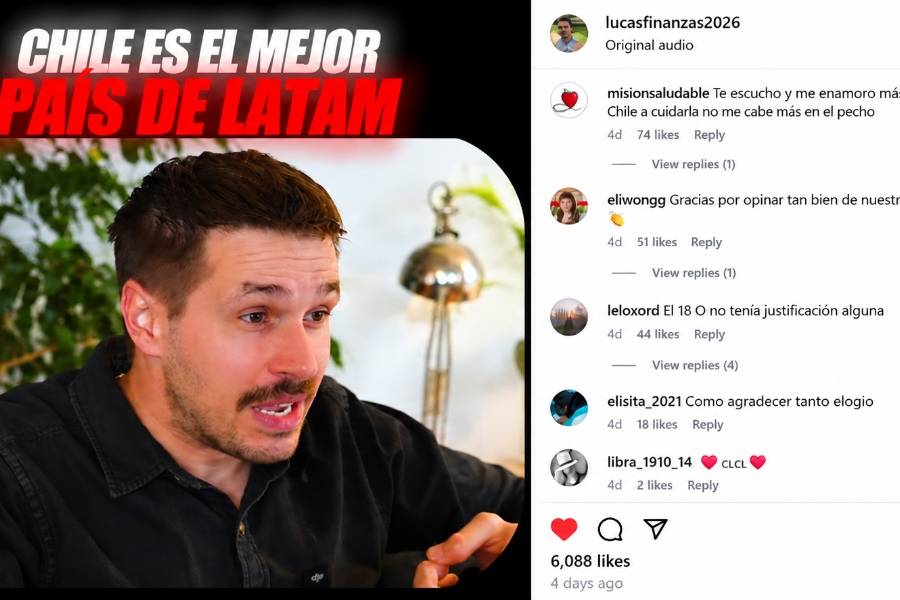
Hay una escena que se repite en los videos de Lucas De Gregorio: un argentino explicándoles a los chilenos por qué Chile funciona mejor de lo que creen.
La reacción suele ser la misma, mitad incredulidad y mitad orgullo, y explica por qué esos videos se volvieron virales y por qué su comunidad en redes sociales superó las 400 mil personas, la gran mayoría chilenas.
Ingeniero comercial, llegó a Santiago en 2015 con la idea de quedarse un tiempo. Se quedó, invirtió, formó una familia y terminó convertido en una de las voces más reconocibles de la inversión inmobiliaria en Chile.
El argentino que vino a hablar bien de Chile
La tesis de De Gregorio es simple y le ha valido tantos seguidores como críticos: los chilenos están entrenados para ver lo que falla y han dejado de ver lo que funciona.
Lo dice alguien que viene de un país donde lo que falla es la base. “Cuando llegué me sorprendían cosas que acá nadie comenta: que el Metro crezca cada año, que un trámite se haga en línea en cinco minutos, que los autos frenen en un paso cebra o que una familia pueda comprar su casa con un crédito hipotecario a 30 años. En Argentina eso sería noticia. En Chile es normal”, dice.
Sus videos recorren esa lista con un tono que mezcla admiración y pedagogía: la estabilidad institucional, la planificación a largo plazo, la seguridad de las reglas para quien invierte, el orden fiscal.
No esquiva los problemas —los menciona, y a veces los critica con dureza—, pero insiste en una idea que repite como un mantra: lo que funciona desaparece del pensamiento, y un país que solo ve lo que falla termina tomando malas decisiones sobre lo que tiene.
“No saben el país que tienen”: el libro que lanzará
Esa mirada se convirtió en un libro: “No saben el país que tienen. Las cosas extraordinarias de Chile que los chilenos no ven”.
El Dínamo accedió a su manuscrito. Está escrito en primera persona y en capítulos cortos que siguen siempre la misma estructura: una historia, los datos que la explican y una reflexión. Un voluntario de TECHO construyendo una mediagua. Una urgencia resuelta por el GES. Una familia que en una generación pasó de la población a la universidad. Después de cada historia vienen las cifras, comparadas no solo con Argentina sino con Brasil, Colombia, Perú, México y Uruguay, para que el lector chileno pueda medir su país contra la región y no contra Suiza.
“No es un libro para decir que Chile es perfecto. Es un libro para que los chilenos vean el país que han construído. Yo lo veo porque vengo de afuera; ellos dejaron de verlo porque lo tienen todos los días”, explica De Gregorio.
Invertir en departamentos en Chile: “Ya no es como en 2015, hoy hay que elegirlos con pinzas”
La otra cara de De Gregorio es la del inversionista. Antes de asesorar a nadie compró sus propios departamentos —hoy tiene 14 propiedades— y vivió de cerca el mejor ciclo del mercado chileno, cuando los precios de la vivienda subieron de forma sostenida durante más de una década.
También vivió lo que vino después: “La inversión inmobiliaria ya no es tan simple como cuando yo llegué a Chile en 2015, que comprabas cualquier departamento y la hacías de oro. Hoy hay que elegir las propiedades con pinzas, pero si lo haces bien puedes generar muchísimo patrimonio en pocos años”, menciona De Gregorio, fundador de LucasFinanzas, principal firma de asesoría de inversión inmobiliaria independiente en Chile.
Lo que no cambió, dice, es la base del negocio: un crédito hipotecario a 30 años en UF, un arriendo que cubre buena parte del dividendo, beneficios tributarios como el DFL2 y una demanda de arriendo que crece con cada censo.
“Chile es de los pocos países de la región donde una persona con sueldo y sin capital puede comprar un activo de 3.000 UF con 300 de pie y que el arriendo le pague la mayor parte de la cuota. Eso sigue existiendo”, agrega.
Inversión inmobiliaria: su método “FIRE” para elegir las propiedades con pinzas
Hay dos ideas que repite a sus clientes. La primera es que el arriendo no necesariamente tiene que pagar todo el dividendo desde el primer día; lo que importa es que la comuna y la unidad tengan fundamentos para valorizarse mientras el arriendo cubre la mayor parte.
La segunda es que los beneficios estatales —beneficios actuales, exenciones, descuentos de inmobiliarias— se aplican sobre un departamento que ya pasó los filtros, nunca al revés. “Nadie se hizo rico comprando un mal departamento con descuento”, resume.
Es el tipo de departamento que en su empresa LucasFinanzas llaman FIRE, por su “Método FIRE” en alusión a la sigla en inglés de independencia financiera y retiro anticipado: propiedades con “Favorable precio”, es decir, bajo mercado; “Imposible no arrendarlos rápido”, es decir, alta demanda de arriendo; rentabilidad verificable y “Estratégicamente ubicados”.
Cómo empezar a invertir en departamentos en Chile sin perder dinero.
Para quien parte a invertir en departamentos de cero, De Gregorio describe el camino de la inversión inmobiliaria en Chile como un ciclo de seis etapas “que todo inversionista debería seguir, en ese orden y sin saltarse ninguna”.
1. Investigar departamentos de inversión. Es la etapa más larga y la que casi nadie hace completa.Significa analizar comunas con datos y después caminar los barrios; medir cap rate, cash on cash y UF por metro cuadrado de cada alternativa contra el promedio de su zona; verificar la demanda real de arriendo mirando cuánto se paga hoy por unidades equivalentes, cuánto demoran en arrendarse y cuántas están publicadas al mismo tiempo; y proyectar cómo va a evolucionar cada sector revisando los permisos de edificación de las inmobiliarias, la infraestructura que viene y el plan regulador.
“Los compradores primerizos miran mucho el valor de la cuota del pie y muy poco el precio total que están pagando, y menos aún el valor de la UF por metro cuadrado de lo que están comprando. Ahí se pierde o se gana la mayor parte de la plata”, dice.
2. Medir capacidad hipotecaria y armar la estrategia financiera. Con el departamento identificado, el siguiente paso es explotar al máximo la capacidad hipotecaria sin ponerla en riesgo: cotizar en varios bancos y no en uno, elegir el plazo y el porcentaje de financiamiento correctos, ordenar las compras para que la primera no bloquee la segunda usando ciertas “tecnicas”, estructurar las primeras propiedades para aprovechar los beneficios tributarios como el DFL2.
3. Revisar los papeles con un abogado. La reserva, la promesa de compraventa, las pólizas de seguro y la escritura se leen con un abogado, no con el ejecutivo de la sala de ventas. En la promesa importan las multas por atraso en la entrega, las causales de desistimiento, las condiciones del pie y qué pasa si el banco no aprueba el crédito; en las pólizas, que el proyecto tenga garantizada la devolución del pie; en la escritura, el estudio de títulos y que lo que se firma sea exactamente lo que se cotizó.
4. Recibir el departamento revisando a fondo las terminaciones. El día de la entrega se revisa todo: humedades, ventanas y puertas, pisos, griferías, instalaciones eléctricas y sanitarias, medidores, estacionamiento y bodega. Cada falla se deja por escrito en el acta de recepción, porque la inmobiliaria responde por las terminaciones y las instalaciones durante plazos legales que corren desde ese día. Recibir sin revisar es regalar esa garantía.
5. Arrendarlo con todos los resguardos. Un buen departamento mal arrendado también pierde plata. Eso significa seleccionar al arrendatario con informe comercial y antecedentes de renta, exigir aval o codeudor cuando corresponda, firmar un contrato que proteja al propietario, cobrar mes de garantía. El objetivo es poder recuperar la propiedad rápido si algo sale mal.
6. Repetir el ciclo. Con el primer departamento arrendado y el flujo estabilizado, se vuelve al paso uno: medir de nuevo la capacidad de crédito, buscar la siguiente oportunidad y comprar otra vez. “El patrimonio no se hace con un departamento. Se hace repitiendo bien dos o tres veces en diez años”, dice De Gregorio.
Todo esto lo puede hacer una persona por su cuenta. El problema es el costo de aprender: dominar las seis etapas toma años, y los errores del camino se pagan súper caro al ser inversiones tan grandes.
La alternativa más común es apoyarse en un broker inmobiliario, y es, según De Gregorio, la peor de las tres. “El broker vive de la comisión de la inmobiliaria y, por lo tanto, va a tratar de que el inversionista compre lo que él vende. No investiga todo Chile para ti, no revisa tu promesa pensando en ti y no te va a decir que esperes. No es mala gente; es el modelo. Con un broker, nunca”, afirma.
La tercera opción es hacer el ciclo con un asesor inmobiliario independiente, que es exactamente lo que ofrece LucasFinanzas. La diferencia está en quién paga: el asesor independiente cobra un honorario al cliente, lo que le permite comparar proyectos de todo Chile y recomendar lo que mejor calza con la renta, el crédito y el horizonte de cada persona, defendiendo los intereses del inversionista.
El proceso de LucasFinanzas sigue las mismas seis etapas mencionadas anteriormente y se enfoca en defender los intereses del comprador.
“Mi trabajo es que la gente no compre lo que le quieren vender, sino lo que le conviene. A veces eso significa un departamento en una comuna que el cliente nunca había considerado, y en otras ocasiones el mismo cliente trae opciones para analizar y si efectivamente son buenas se le recomienda avanzar con eso”, dice De Gregorio.
Un país para invertir
Las dos facetas de De Gregorio terminan siendo una sola.
El libro intenta que los chilenos vean el valor del país que tienen; la asesoría intenta que inviertan en él con criterio. “Un país que funciona es un país donde vale la pena tener patrimonio. Yo lo vi desde afuera y aposté por eso. Lo que me gustaría es que los chilenos lo vieran igual, con los ojos abiertos y con los números en la mano”, cierra.